


Вопрос о том, какие выплаты участникам СВО облагаются НДФЛ, возникает не из праздного интереса. Для семьи, для самого военнослужащего и для работодателя важна каждая цифра: что перечислят полностью, а что уменьшится на сумму налога. Ошибка здесь быстро превращается в лишние удержания или, наоборот, в проблемы с отчетностью.
Разобраться в теме можно без лишней теории, если идти по конкретным видам выплат. У денежного довольствия, премий, компенсаций и отдельных социальных сумм разный налоговый режим. Поэтому полезно смотреть не на название выплаты, а на ее правовую природу.
Что входит в выплаты участнику СВО
Участник СВО может получать несколько видов денег одновременно. Это денежное довольствие, дополнительные выплаты по решению государства, региональные меры поддержки, компенсации, страховые суммы, а также иные начисления, зависящие от статуса и основания выплаты.
Именно из-за такого набора часто и возникает путаница. Одни суммы считаются доходом и попадают под налог, другие прямо освобождены от налогообложения. Поэтому фраза «НДФЛ с выплат участникам СВО: что облагается налогом» на практике сводится к простому вопросу: откуда пришли деньги и за что они начислены.
Какие выплаты обычно не облагаются НДФЛ
Налоговый кодекс и специальные нормы освобождают от НДФЛ ряд выплат, связанных со службой и выполнением задач. К таким суммам относятся некоторые государственные пособия, компенсации, единовременные выплаты и другие меры поддержки, если для них прямо предусмотрено освобождение от налога.
На практике это особенно важно для тех перечислений, которые идут именно как социальная поддержка, а не как вознаграждение за труд или службу. Если выплата не является доходом в налоговом смысле либо прямо выведена из-под налогообложения, удерживать НДФЛ не должны.
Нередко в эту группу попадают компенсации, связанные с увечьем, гибелью, ранением, возмещением вреда, а также отдельные выплаты членам семьи. Но каждый случай лучше проверять по документу-основанию: приказу, положению о выплате, региональному акту или федеральной норме.
С каких сумм налог удерживают
Если выплата по своей сути является доходом, тогда НДФЛ удерживается на общих основаниях, если только законом не установлена льгота. Чаще всего это касается части денежного довольствия, окладов, надбавок и иных вознаграждений, которые начисляются за службу.
Вопрос «налог с денежного довольствия контрактника» особенно часто задают именно контрактники и их семьи. Здесь логика простая: если сумма относится к доходу за службу и не входит в перечень освобожденных выплат, она облагается НДФЛ по общим правилам. Но если речь идет о выплате, для которой закон отдельно предусмотрел освобождение, удержания быть не должно.
Точно так же оцениваются премии, разовые поощрения и другие выплаты, если они не имеют специального статуса. Название в расчетном листке не решает ничего само по себе. Важнее основание начисления и источник выплаты.
Боевые выплаты: есть ли по ним НДФЛ
Самый частый практический вопрос звучит прямолинейно: облагаются ли боевые выплаты НДФЛ. Ответ зависит от того, о какой именно выплате идет речь. Если выплата закреплена как мера поддержки или компенсация и освобождена от налога, удержания не будет. Если же это часть дохода за службу или иное вознаграждение без льготы, налог обычно удерживается.
Тут легко ошибиться, если ориентироваться только на разговорное название «боевые». В бухгалтерских документах одна и та же выплата может называться иначе: дополнительное денежное довольствие, стимулирующая выплата, компенсация за особые условия. Именно поэтому важен не бытовой термин, а формулировка в официальном документе.
В работе с такими начислениями полезно смотреть расчетный листок и основание в приказе. Это помогает понять, почему одна сумма перечислена полностью, а другая уменьшена на налог. При сомнениях лучше проверить документы до обращения в бухгалтерию или подачи заявления.
Короткая таблица по основным видам выплат
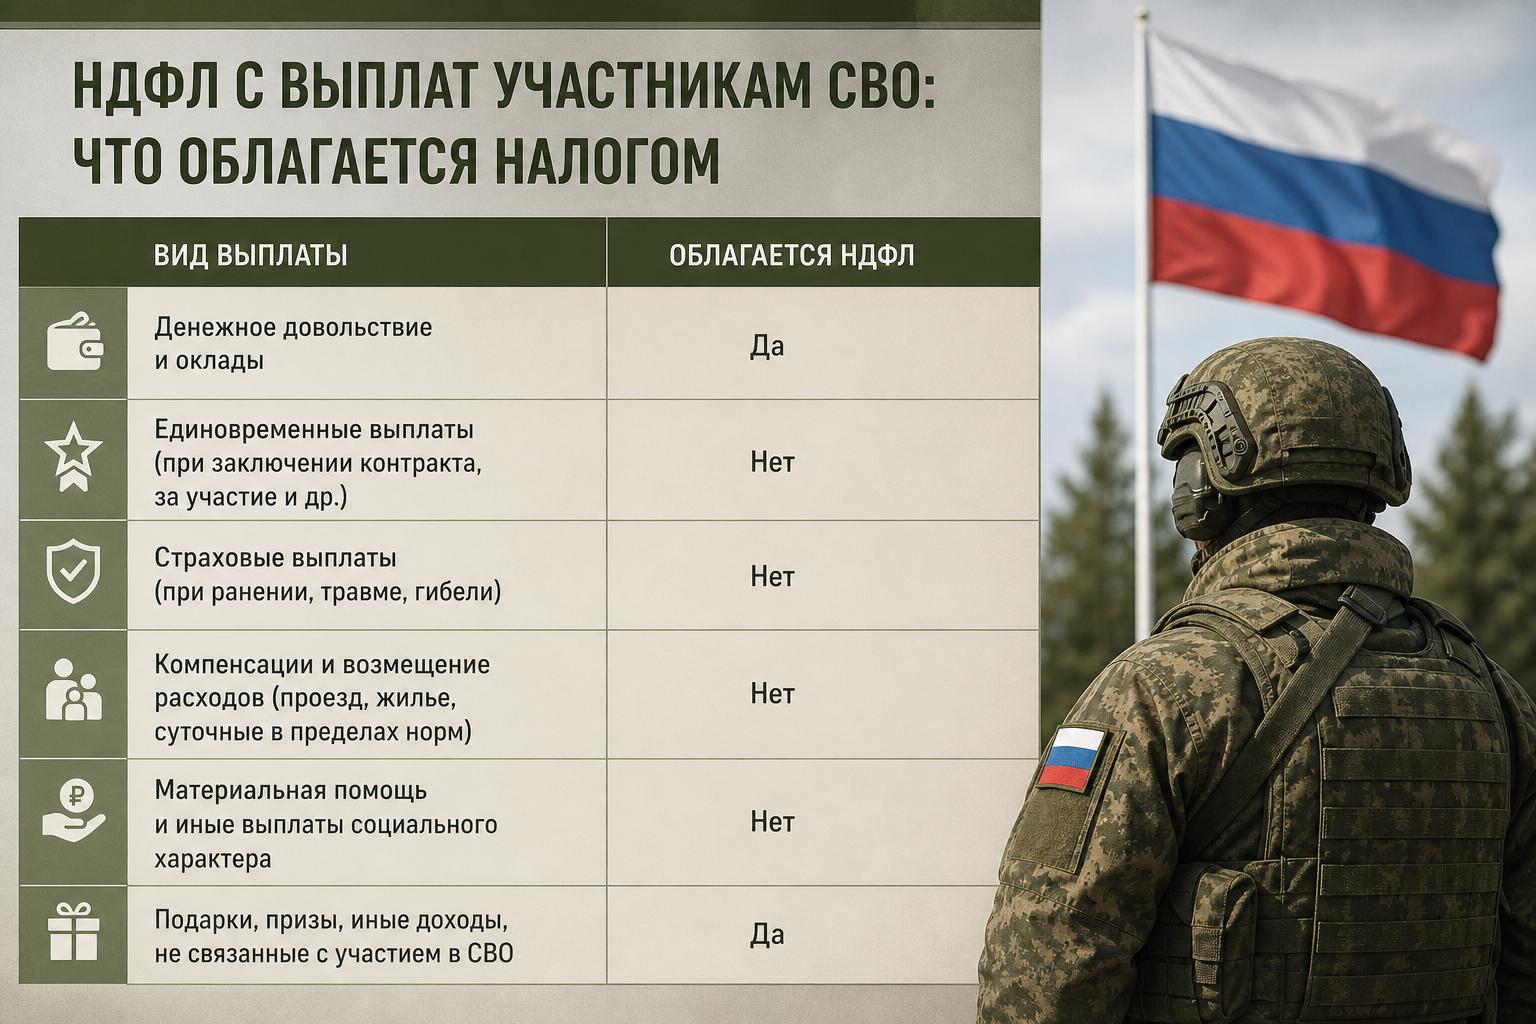
| Вид выплаты | Обычно облагается НДФЛ | Комментарий |
|---|---|---|
| Денежное довольствие | Да, если нет льготы | Смотрят основание начисления и специальную норму |
| Премии и поощрения | Чаще да | Если это доход за службу, налог удерживается |
| Компенсации и социальные выплаты | Чаще нет | Нужно подтверждение льготного статуса выплаты |
| Страховые суммы и выплаты при вреде здоровью | Как правило, нет | Зависит от вида выплаты и правового основания |
Налоговые льготы и почему они важны
Тема «НДФЛ выплаты СВО» всегда упирается в льготы, потому что именно они меняют итоговую сумму на руках. Если выплата освобождена от налога, удержание не производится, а сумма приходит полностью. Для семьи это может быть заметной разницей, особенно когда речь идет не об одном перечислении.
При этом льгота не возникает «по ощущению». Нужен конкретный нормативный акт или прямое указание в правилах выплаты. Без этого бухгалтерия не может просто отказаться от удержания налога, даже если выплата связана со службой участника СВО.
По этой причине документы стоит проверять сразу после начисления. Иногда в списке выплат есть и облагаемая, и необлагаемая часть, и только внимательный взгляд позволяет увидеть разницу. В подобных ситуациях консультация экономит время и избавляет от лишней переписки.
На что смотреть в расчетном листке и документах
Расчетный листок показывает состав начислений, удержаний и итоговую сумму. Но сам по себе листок не объясняет, почему налог удержан или не удержан. Для этого нужен приказ, положение о выплате, справка от финансового органа или другой документ, в котором указано основание начисления.
Если в начислении есть код выплаты, лучше сравнить его с внутренними документами части или организации. Отдельно стоит смотреть на разовые перечисления, потому что именно они чаще всего вызывают вопросы. В некоторых случаях сумма выглядит как помощь, а по документам проходит как доход.
Однажды в похожей ситуации ко мне за разъяснением обратились после того, как в расчетном листке увидели удержание с суммы, которую считали полностью льготной. Причина оказалась в том, что выплата была оформлена как часть вознаграждения, а не как компенсация. Подобные истории хорошо показывают, что внешнее сходство выплат еще ничего не значит.
Практический список: что проверить сразу
- основание выплаты в приказе или ином документе;
- название выплаты в расчетном листке;
- есть ли в законе прямое освобождение от НДФЛ;
- кто именно является получателем суммы;
- не смешаны ли в одном перечислении облагаемая и необлагаемая части.
Когда лучше не гадать, а проверять документы
Сложности обычно начинаются там, где выплаты идут несколькими строками, меняются по месяцам или зависят от региона. В таких случаях легко спутать компенсацию с доходом, а вознаграждение с социальной выплатой. Ошибка может стоить времени и нервов, особенно если нужно срочно понять размер фактического поступления.
Именно здесь удобнее всего заполнить заявку на нашем сайте для консультации. Такой формат помогает быстро разобрать конкретную ситуацию без лишних звонков и долгой переписки. Для расчета и проверки обычно хватает документов по выплате и расчетного листка.
Почему спешить с выводами не стоит
По теме налогообложения участников СВО редко бывает универсальный ответ на все случаи сразу. Одна выплата может освобождаться от НДФЛ, другая при похожем названии уже попадет под налог. Поэтому ориентироваться только на общие слова опасно.
Если возник вопрос по конкретной сумме, лучше сначала уточнить правовой статус начисления, а уже потом делать выводы о налоге. Это особенно важно для семей, которые хотят понимать итоговую сумму без сюрпризов. В таких ситуациях разумно заполнить заявку на нашем сайте для консультации и получить разбор именно по своим документам.
НДФЛ с выплат участникам СВО всегда проверяется по одному принципу: что это за выплата, чем она подтверждена и есть ли для нее освобождение. Когда эти три пункта ясны, картина становится понятной. И именно тогда можно без лишних догадок увидеть, какие суммы облагаются налогом, а какие остаются полностью в распоряжении получателя.